知微观察
知微观察
平台经济这些年把账算得越来越细。早年间靠补贴抢市场,投资人烧钱换用户,财报上亏损几十亿照样有人追着投。现在不一样了,资本市场要看盈利,要看自由现金流。于是抽成比例往上调,配送时间往下压,骑手的社保问题被反复讨论却迟迟没有统一方案。商家那边也不轻松,流量费、推广费、活动折扣,一笔笔加起来,有些小餐馆线上订单越多反而越不赚钱。钱在链条上流动,每个环节都想多留一点,最后发现谁都没剩下多少。
普通人的账本同样在变。以前发工资先存定期,现在先还花呗和信用卡。消费信贷渗透到买菜、打车、点外卖这些日常场景里,一块钱也能分期。年轻人开始记账,用App把每笔支出分类,月底看饼图才发现奶茶和打车占了大头。有人把工资分成几份,房租一份,吃饭一份,应急一份,剩下才是可以花的。这种精细化管理放在十年前会被笑话,如今却成了不少人的习惯。收入涨得慢,支出项目越来越多,只能靠算得勤来补。
企业端的财务策略也在调整。过去扩张靠银行贷款和股权融资,现在更多考虑经营性现金流。一家做餐饮供应链的公司,账期从三个月缩短到四十五天,供应商要求现结的比例在上升。应收账款周转天数成了老板们每周盯的指标,比营业额还重要。库存压一个月就是几十万资金占着,仓储费、损耗、贬值都得算进去。有些工厂开始接小批量定制单,利润高但回款快,宁愿少做也不愿意垫资。这种转变谈不上主动选择,更多是被账期和利息逼出来的。
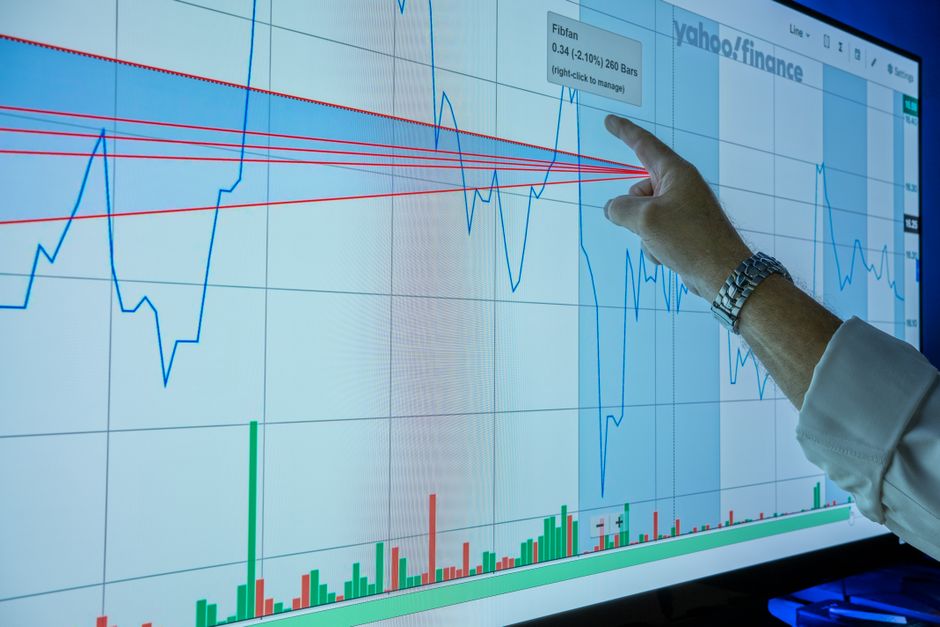
资本市场那边,散户和机构的玩法越来越分化。机构看财报、看行业数据、看管理层背景,散户看K线、看论坛帖子、看短视频里的荐股。注册制之后上市公司数量多了,选股难度加大,不少人干脆买指数基金。债市那边,利率下行让固定收益产品吸引力下降,银行理财净值化以后不再保本,大爷大妈们发现存钱也会亏。钱从储蓄搬出来,流向各种理财和基金,风险偏好被一点点推高。有人赚了有人赔了,但整体看,居民资产配置从单一存款转向多元化的趋势没有停。
回到外卖箱上那层雨水。骑手擦干手机继续接单,商家盯着后台的退款申请,平台在算这个季度的抽成收入。每个人都在自己的账本上记一笔。财经不是电视里那些西装革履的人讨论的东西,它就藏在一次配送、一笔抽成、一张罚单里。雨停了,路面干了,数字留在系统里,明天继续滚动。